비대면 계좌 개설 신분증 없을 때 해결하는 3가지 방법
이 글의 핵심 요약 비대면 계좌 개설 신분증 없을 때는 모바일 신분증(정부24·PASS)으로 대체 가능 여권은 일부 금융사에서만 허용 — 사전 확인 필수 모든 방법이 막힌 경우 영업점 직접 방문이 가장 확실한 해결책 2026년부터 모바일 신분증 효력 강화 — 주요 은행·증권사 대부분 지원 비대면 계좌 개설 신분증 없을 때 — 상황별 해결 방법 3가지 방법 1 … 더 읽기
이 글의 핵심 요약 2026년 주식 계좌 개설은 앱 설치 후 비대면으로 5분 이내 완료 가능 필요한 준비물은 신분증(운전면허증 또는 주민등록증) 1개뿐 MTS(모바일 트레이딩 시스템) 수수료는 증권사마다 다르며 무료 이벤트 기간 확인 필수 계좌 개설 후 ISA·연금저축 계좌 추가 개설로 절세 효과까지 챙길 수 있음 주식 계좌 개설 2026 – 비대면 핵심 데이터 한눈에 보기 … 더 읽기
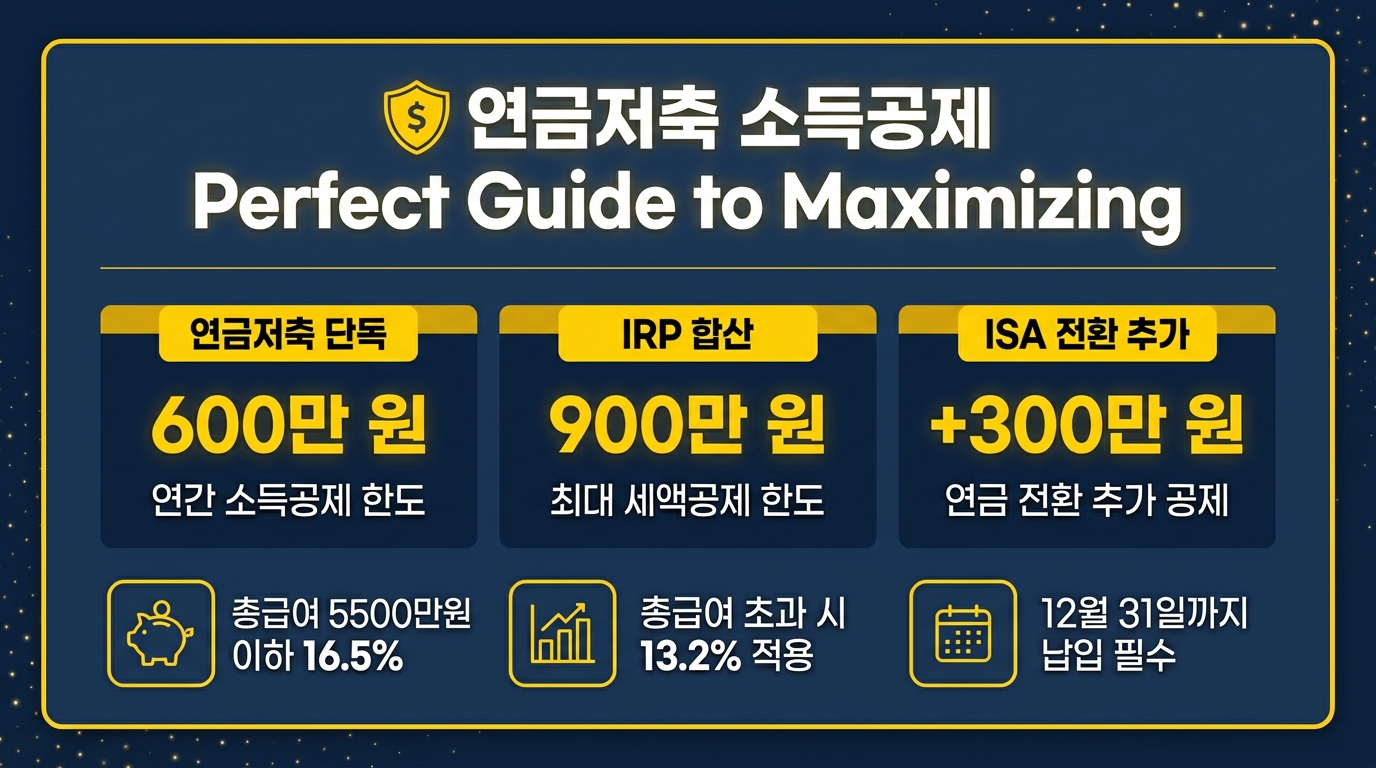
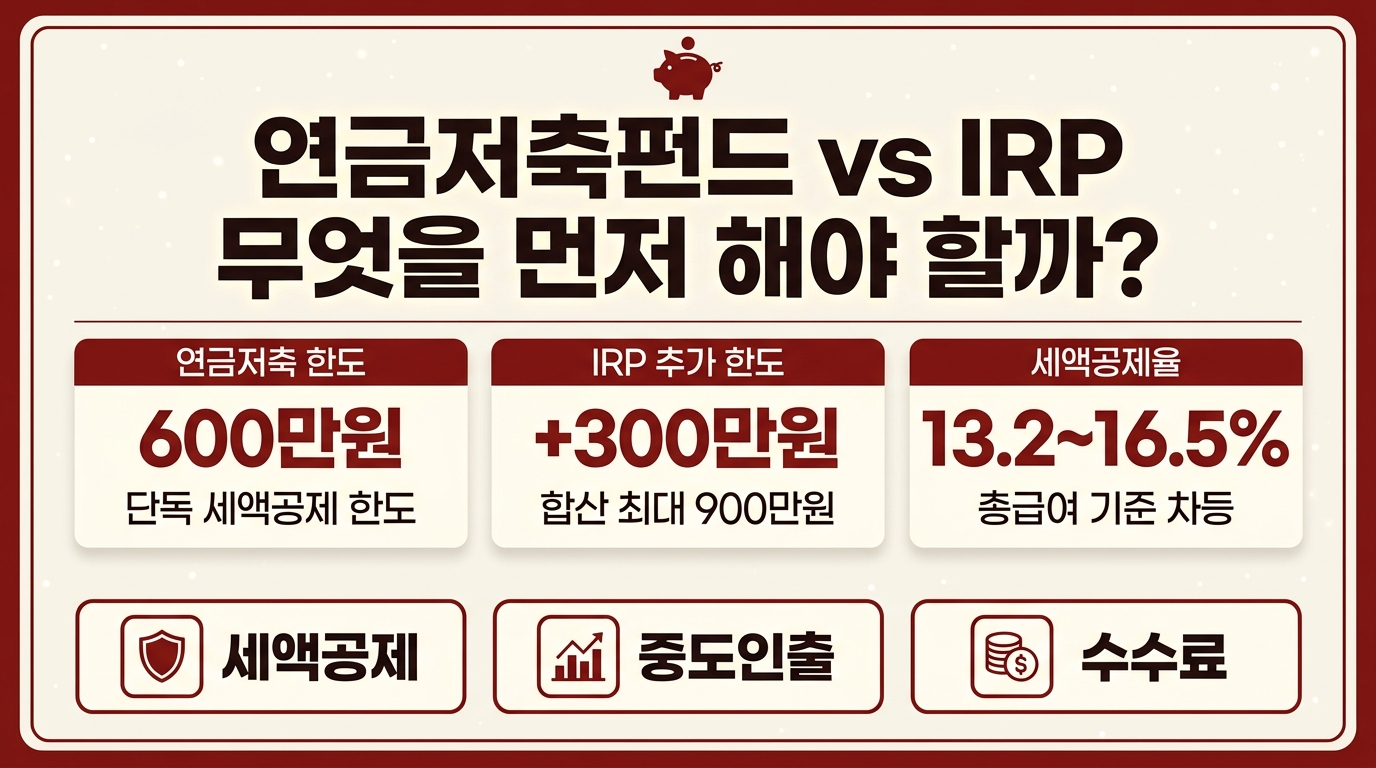
이 글의 핵심 요약 연금저축펀드 세액공제 한도: 연간 600만 원 IRP 추가 납입으로 합산 최대 900만 원까지 공제 가능 중도인출 필요하다면 연금저축펀드를 IRP보다 먼저 채울 것 세액공제율은 총급여 기준 13.2% 또는 16.5% 적용 연금저축펀드 vs IRP 핵심 비교 한눈에 보기 연금저축 한도 600만원 단독 세액공제 한도(연간 납입 기준) IRP 추가 한도 +300만원 합산 최대 900만원공제 … 더 읽기
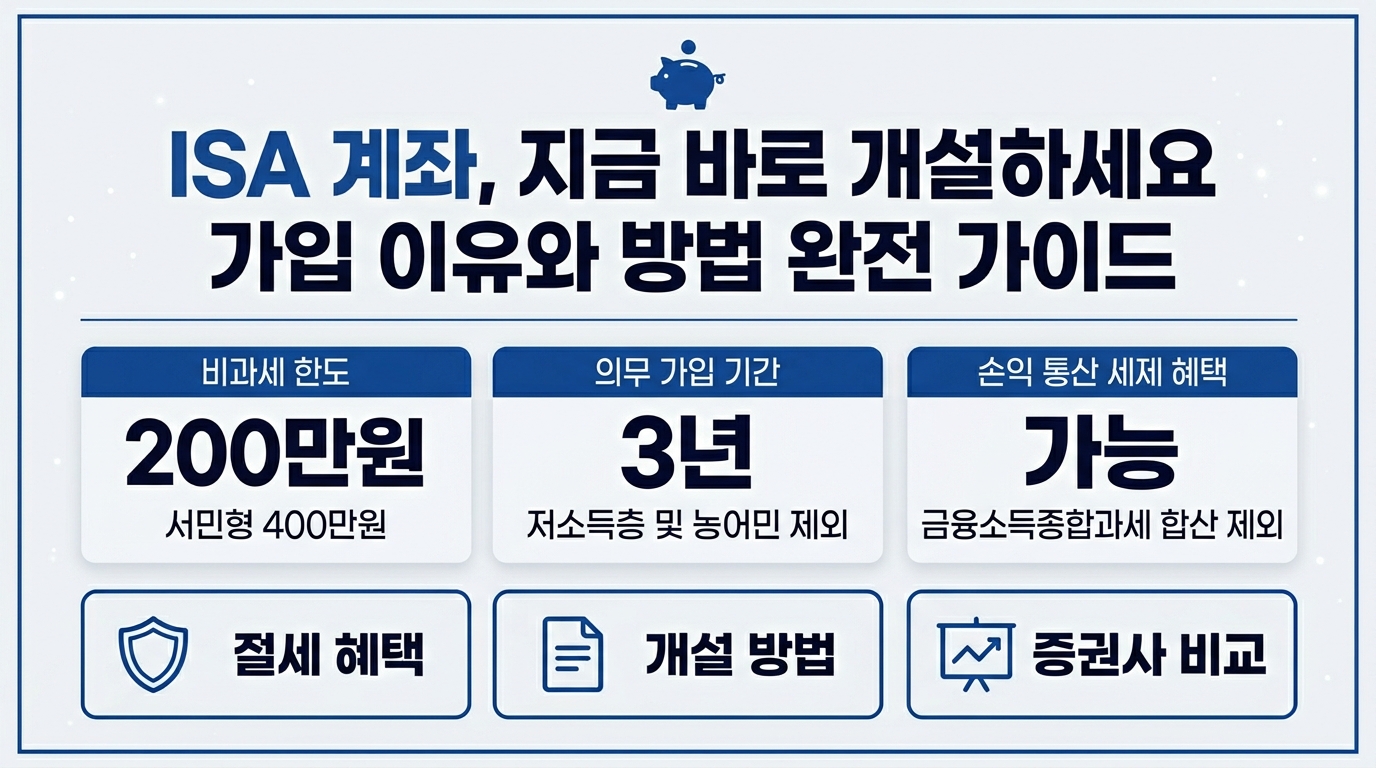
이 글의 핵심 요약 ISA 계좌는 이자·배당 소득 최대 400만 원까지 비과세 혜택 제공 주식·ETF·예금·펀드를 한 계좌에서 운용, 손익통산으로 절세 가능 의무가입기간 3년, 중도 해지 시 세제 혜택 소멸 주의 비대면 모바일 앱으로 5분 이내 개설 완료 가능 ISA 계좌 핵심 수치 한눈에 보기 — 2026년 기준 일반형 비과세 한도 200만원 서민·농어민형400만원 적용 의무가입기간 3년 … 더 읽기
이 글의 핵심 요약 연금저축 단독 세액공제 한도는 연간 600만 원, IRP 합산 시 900만 원 총급여 5,500만 원 이하는 16.5%, 초과 시 13.2% 공제율 적용 ISA 만기 자금을 연금계좌로 전환하면 최대 300만 원 추가공제 가능 납입 순서: 연금저축 600만 원 먼저 → 잔여 한도를 IRP로 채우는 것이 유리 연금저축 세액공제 한도 & 환급액 한눈에 … 더 읽기
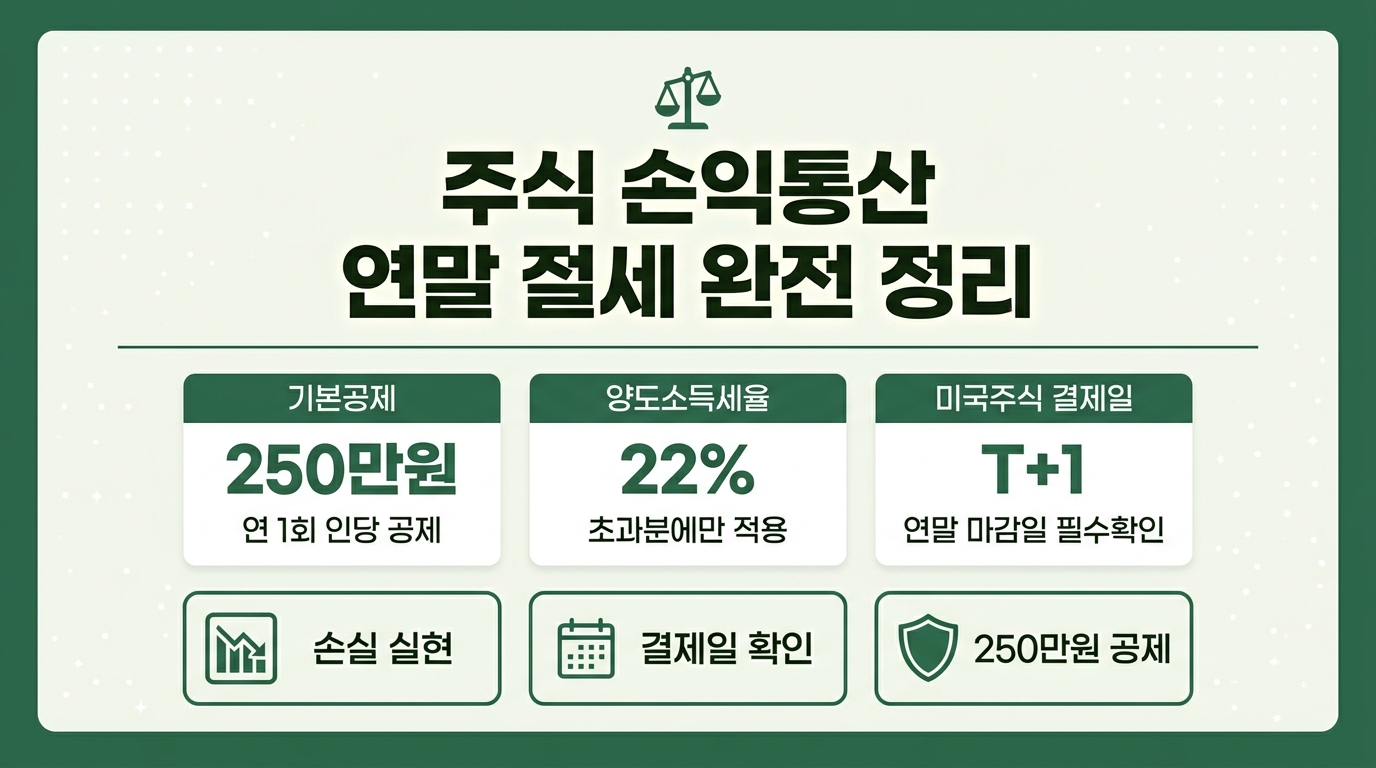
이 글의 핵심 요약 손익통산이란 연간 이익과 손실을 합산해 세금을 계산하는 방식 기본공제 250만원 초과분에만 22% 양도소득세 부과 연말 손실 실현은 반드시 결제일 기준 12월 31일 이전 완료 미국 주식은 T+1 결제, 연말 마감일은 12월 30일 이전 매도 권장 주식 손익통산 연말 절세 핵심 지표 연간 기본공제 250만원 인당 1회해·국내 합산 적용 양도소득세율 22% 국세 … 더 읽기
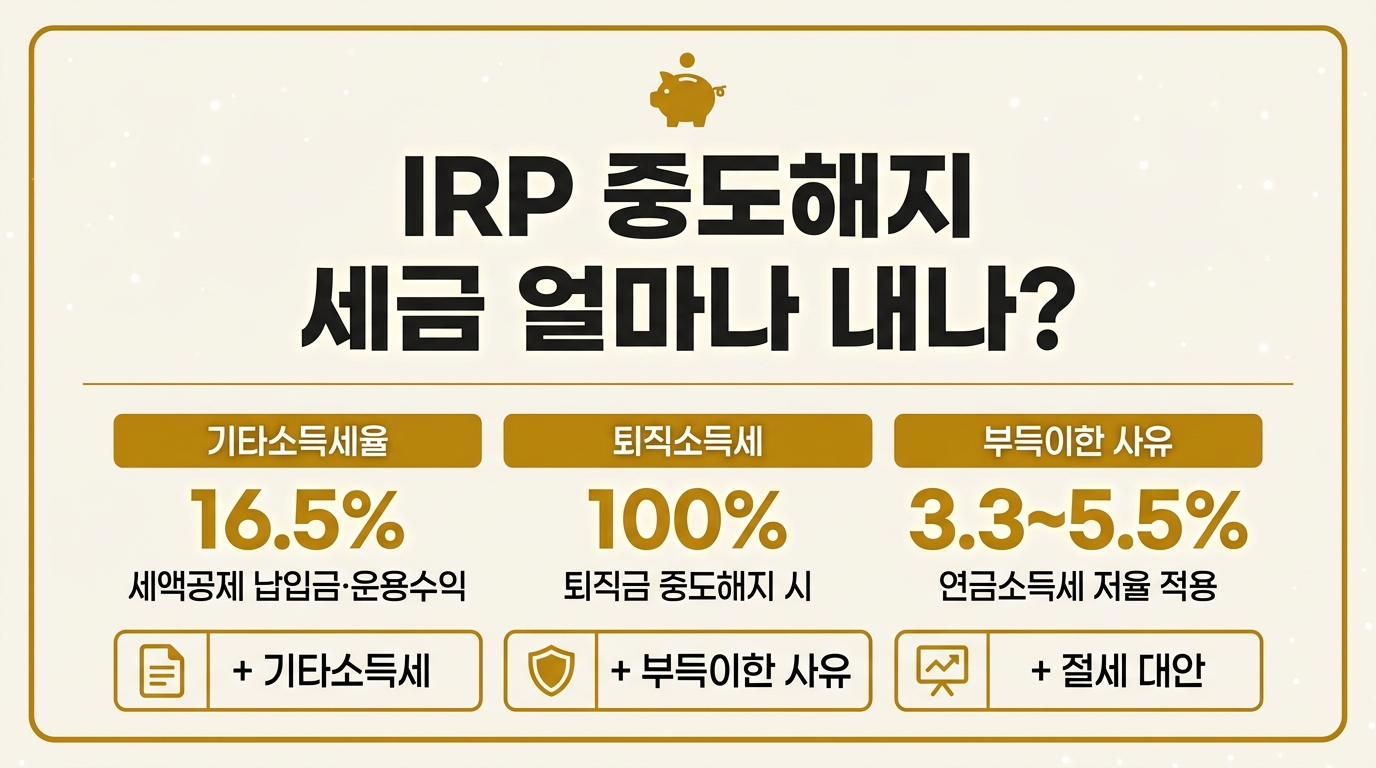
이 글의 핵심 요약 IRP 중도해지 시 세액공제 납입금·운용수익에 기타소득세 16.5% 부과 IRP 내 퇴직금은 중도해지 시 퇴직소득세 100% 그대로 납부 사망·파산 등 부득이한 사유에 해당하면 저율 과세(3.3~5.5%) 적용 가능 연금으로 수령하면 퇴직소득세 최대 50% 절세 가능 (2026년 기준) IRP 중도해지 vs 연금수령 세금 비교 중도해지 기타소득세 16.5% 세액공제 납입금+ 운용수익 전체 퇴직금 중도해지 100% … 더 읽기
이 글의 핵심 요약 해외주식 양도소득세는 연간 순이익 250만 원 초과 시 신고 의무 발생 세율은 22%(국세 20% + 지방소득세 2%), 금투세 폐지로 2026년도 동일 적용 2025년 귀속분 신고 기한: 2026년 6월 1일(월)까지 (5.31 일요일 순연) 미신고 시 무신고 가산세 20% + 납부지연 가산세 추가 부과 2026년 주식 양도소득세 신고 핵심 수치 한눈에 기본 공제 … 더 읽기
이 글의 핵심 요약 2026년 국내주식 최저 수수료는 유관기관 제비용(약 0.004%) 수준 미국주식은 키움·미래에셋·삼성증권이 0.07% 우대 이벤트 제공 이벤트 수수료 vs 평생 우대 수수료, 내 투자 스타일에 따라 선택 수수료 비교 시 유관기관 제비용·환전 우대율까지 함께 확인 필수 2026년 주요 증권사 수수료 한눈에 비교 국내주식 최저 수수료 0.004% 미래에셋·삼성평생 우대 기준 미국주식 최저 수수료 0.07% … 더 읽기
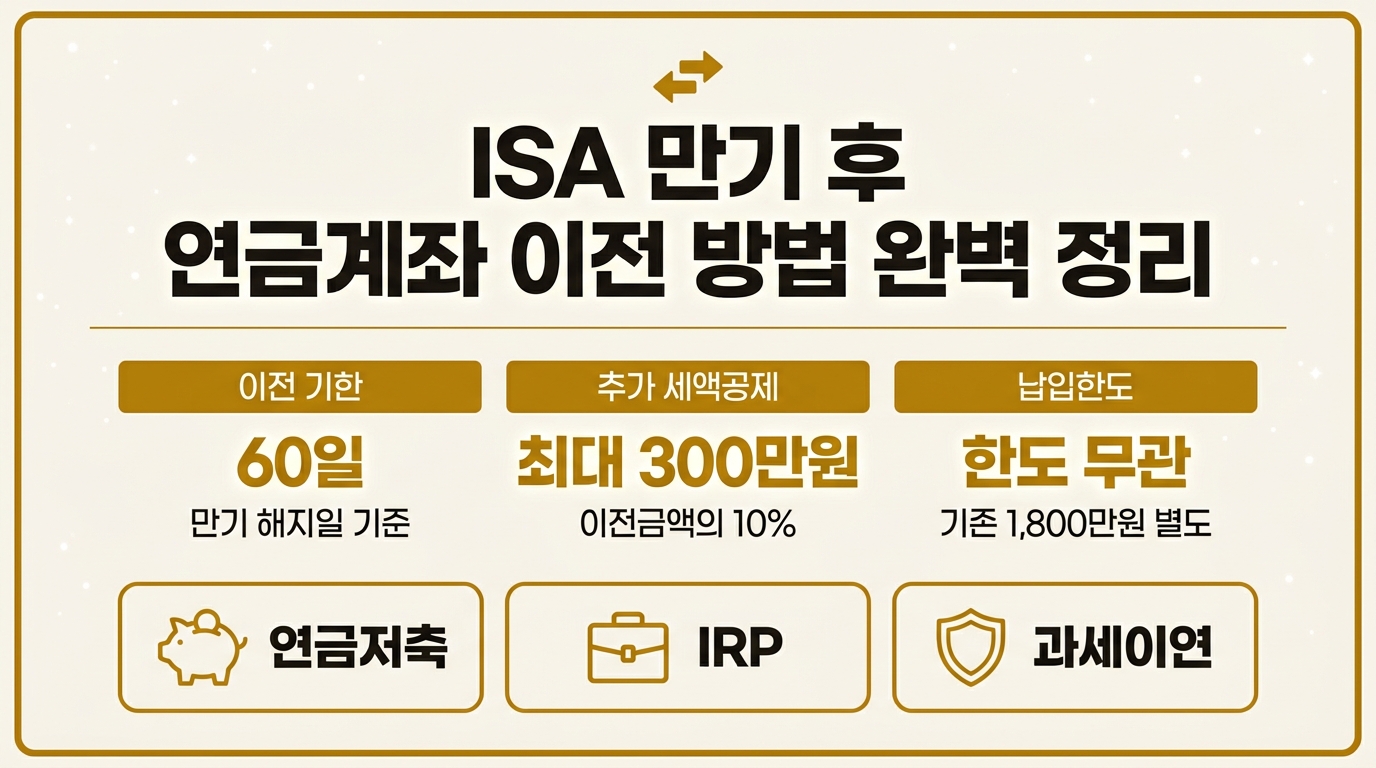
이 글의 핵심 요약 ISA 만기 후 60일 이내 연금저축·IRP로 이전 시 추가 세액공제 가능 이전 금액의 10%, 최대 300만원까지 추가 세액공제 혜택 적용 기존 연금계좌 납입한도(연 1,800만원)와 무관하게 전액 입금 가능 연금저축(운용 자유도) vs IRP(안전성) 목적에 맞게 분산 이전 권장 ISA 만기 연금계좌 이전 핵심 수치 & 절차 한눈에 보기 이전 가능 기한 60일 … 더 읽기