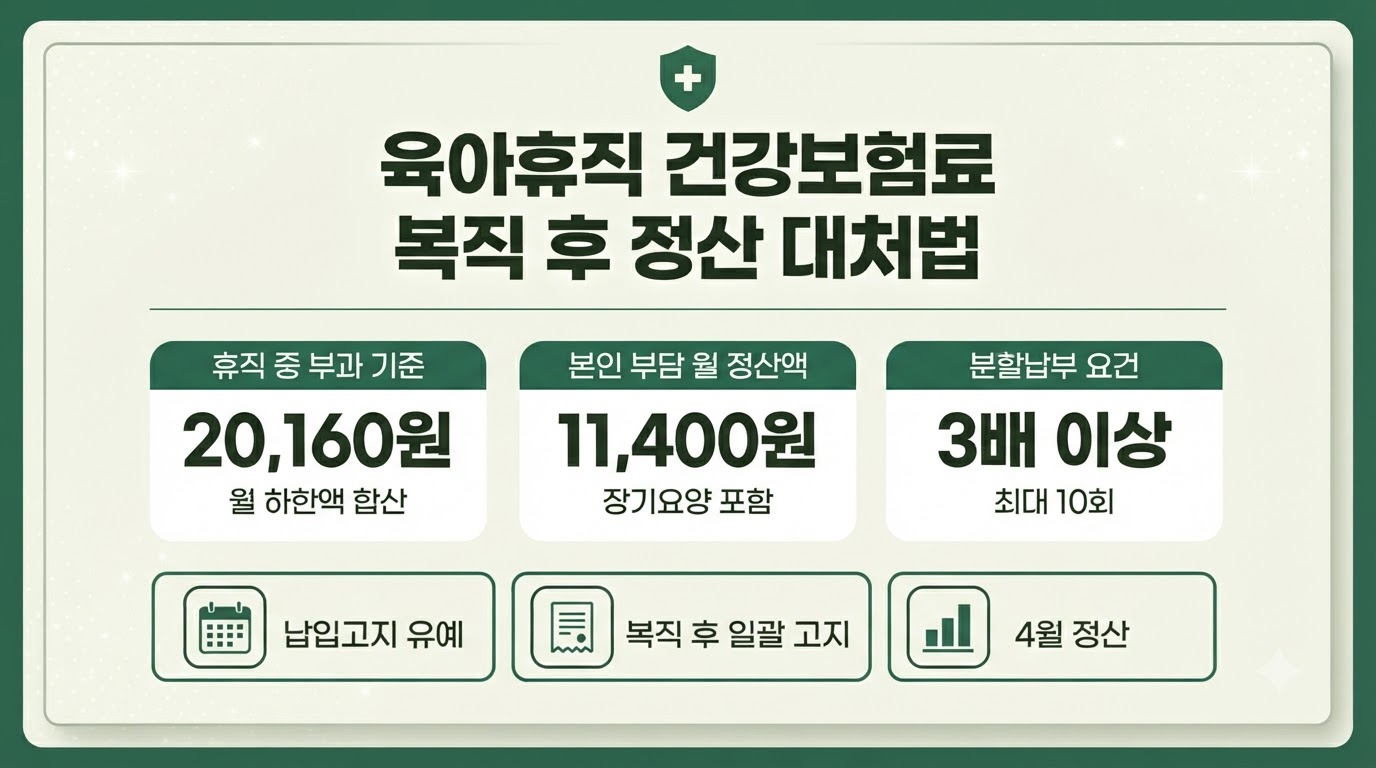
육아휴직 건강보험료는 복직 후 한꺼번에 청구되지만, 금액은 대부분 생각보다 작습니다. 저는 보건복지부의 월별 보험료 상하한 고시 원문과 2026년 보험료율 공지를 직접 대조해 수치를 계산했습니다.
핵심은 휴직 기간 보험료가 휴직 전 월급이 아니라 직장가입자 하한액(2026년 월 20,160원, 회사·본인 합산) 기준으로 매겨진다는 점입니다. 본인 부담은 장기요양보험료를 더해도 월 1만 1천 원대이고, 분할납부는 유예액이 평소 월 보험료의 3배 이상일 때만 허용됩니다.
구조만 정확히 잡아두면 복직 후 대처는 신고 확인, 정산액 검증, 이듬해 4월 점검의 세 단계로 정리됩니다.
- 휴직 중 보험료는 고지 유예, 복직 후 일괄 정산
- 2026년 부과 기준은 하한액 월 20,160원(합산)
- 본인 부담은 장기요양 포함 월 약 11,400원
- 유예액이 월 보험료 3배 이상일 때만 10회 분할
회사와 본인 부담분 합산 금액
12개월 휴직 시 약 136,800원
1회 분납액은 월 보험료 이상, 최대 10회
육아휴직 건강보험료는 휴직 중 왜 고지되지 않는가
휴직 중에도 건강보험 자격은 그대로 유지됩니다. 다만 월급이 나오지 않으니 회사가 급여에서 보험료를 떼어낼 방법이 없습니다.
이 공백을 메우는 장치가 납입고지 유예입니다. 납입고지 유예란 보험료 청구를 복직 시점까지 미뤄두는 제도로, 국민건강보험법 시행규칙 제50조에 근거합니다. 보험료가 면제되는 게 아니라 청구 시점만 복직 이후로 밀리는 구조입니다. 복직하면 휴직 기간분이 한 번에 고지되는 이유가 여기에 있습니다.
원칙적으로 보수가 지급되지 않는 휴직자의 보험료는 휴직 사유가 생기기 전 달의 보수월액(보험료 산정 기준이 되는 월 보수)으로 계산합니다. 월 500만 원을 받던 사람이라면 휴직 중에도 그 기준으로 매겨진다는 뜻입니다.
육아휴직자는 여기서 예외를 적용받습니다. 휴직 전 월급과 상관없이 하한액 기준으로만 부과되는 특례가 있어서, 고소득자일수록 경감 폭이 커집니다. 수치만 보면 단순해 보이지만, 일반 휴직과 계산 방식이 완전히 다르다는 점이 실제로 중요합니다.
참고로 일반 무급휴직자는 휴직 전 보수월액 기준 보험료와 휴직 중 실제 받은 보수 기준 보험료의 차액을 50% 경감받는 방식입니다. 같은 휴직이라도 사유가 육아냐 아니냐에 따라 복직 후 청구서 금액이 몇 배씩 벌어질 수 있습니다.
휴직자 경감 법령 확인복직 후 정산되는 육아휴직 건강보험료는 얼마인가
결론부터 말씀드리면 2026년분은 월 11,400원입니다. 계산 근거는 세 줄이면 충분합니다.
보건복지부 고시(제2025-222호)가 정한 2026년 직장가입자 보수월액보험료 하한액은 20,160원입니다. 이 금액은 회사와 근로자 몫을 합친 것이라 본인 부담은 절반인 10,080원이 됩니다. 여기에 2026년 장기요양보험료율(건강보험료의 13.14%)을 적용하면 1,320원(10원 미만 절사)이 붙습니다.
둘을 더하면 본인 부담 정산액은 한 달에 약 11,400원 수준으로 확정됩니다. 1년을 쉬었다면 136,800원, 1년 6개월이면 205,200원 정도입니다.
휴직 전 보수월액이 300만 원이었던 직장인과 비교해보면 차이가 명확합니다. 평소라면 건강보험 107,850원과 장기요양 14,170원을 합쳐 월 122,020원을 냈을 사람입니다. 12개월 기준 약 146만 원이 13만 원대로 줄어드는 효과가 생깁니다.
다만 휴직 기간이 해를 넘겼다면 연도별 하한액이 따로 적용됩니다. 2025년 이전 구간은 하한액 19,780원 기준이라 본인 부담이 월 약 11,170원으로 조금 낮습니다.
이 특례는 육아휴직을 쓰는 가정의 부담을 덜기 위한 장치입니다. 소득이 끊긴 상태에서 휴직 전 월급 기준 보험료를 복직 후 몰아서 내게 하면, 휴직 자체를 망설이게 만든다는 판단이 반영된 결과입니다.
납입고지 유예 신청은 누가 언제 해야 하는가
신청 주체는 근로자가 아니라 회사입니다. 사업장 담당자가 휴직자 등 직장가입자 보험료 납입고지 유예 신청서를 공단에 제출하는 방식입니다.
실무에서는 건강보험 EDI(사업장 전자신고 시스템)로 처리하는 경우가 대부분이고, 휴직 사유가 생긴 뒤 보통 14일 안에 신고가 이뤄집니다. 신청서에는 유예 해지 예정일, 즉 복직 예정일과 원하는 분할납부 횟수를 함께 적게 되어 있습니다.
복직할 때도 같은 서식으로 유예 해지 신청이 들어가야 합니다. 해지 신고가 누락되면 정산이 늦어지거나 이후 한꺼번에 몰려서 청구될 수 있습니다. 휴직을 여러 번 나눠 쓴 경우라면 구간마다 신고가 반복되므로 누락 가능성이 더 커집니다.
근로자 입장에서 할 일은 단순합니다. 복직 전 인사팀에 유예 해지일과 분할납부 희망 여부를 미리 전달해두는 것입니다. 직접 확인해보면 대부분의 문제는 이 한 번의 소통으로 예방됩니다.
회사가 유예 신청을 하지 않았다면 휴직 중에도 평소 금액이 사업장으로 고지됩니다. 이 경우 회사가 먼저 납부하고 복직 후 근로자에게 청구하는 식으로 처리되는데, 육아휴직 하한액 특례가 제대로 반영됐는지 반드시 따로 확인해야 합니다.
확인 방법은 어렵지 않습니다. 국민건강보험공단 홈페이지나 모바일 앱에서 본인 자격 및 보험료 고지 내역을 조회하면 휴직 구간의 부과 상태가 그대로 드러납니다.
유예 신고 서식 보기분할납부는 어떤 조건에서 가능한가
원칙은 복직 후 일시 납부입니다. 분할납부는 예외적으로 두 가지 요건을 모두 갖췄을 때만 열립니다.
첫째, 유예된 보험료 총액이 해당 가입자의 월 보험료 3배 이상이어야 합니다. 둘째, 나눠 낼 1회분이 월 보험료보다 작아서는 안 됩니다. 이 조건 안에서 최대 10회까지 쪼갤 수 있습니다.
여기서 육아휴직자에게 흥미로운 결과가 나옵니다. 앞서 본 300만 원 사례를 대입하면 12개월 유예액 136,800원은 월 보험료 122,020원의 약 1.1배에 불과합니다. 하한액 특례 덕분에 오히려 분할납부 요건에 못 미치는 경우가 많습니다.
계산해보면 18개월을 쉬어도 휴직 전 월 보수가 약 168만 원 이하일 때만 3배 요건을 넘깁니다. 대다수에게는 10만~20만 원대를 복직 첫 급여에서 한 번에 공제받는 흐름이 현실적인 시나리오입니다.
복직 이듬해 4월 건강보험료 정산은 어떻게 달라지는가
복직 정산이 끝났다고 건강보험료 이야기가 끝나는 건 아닙니다. 직장가입자는 매년 4월 전년도 보수를 기준으로 한 번 더 정산을 받습니다.
회사는 매년 3월 10일까지 전년도 보수총액을 공단에 신고합니다. 공단은 이 신고액과 실제로 걷은 보험료를 비교해 차액을 4월분 보험료에 반영합니다. 휴직 기간은 보수총액 신고 시 휴직 구간으로 따로 처리됩니다.
문제는 복직 후 보수가 바뀐 경우입니다. 휴직 중 호봉이 오르거나 복직과 함께 연봉이 조정됐는데 보수월액 변경 신고가 되지 않았다면, 그 차액이 이듬해 4월에 추가 징수로 돌아옵니다. 복직 첫해 연봉이 올랐다면 이듬해 4월 추가 정산 가능성을 염두에 둬야 합니다.
반대로 복직 후 단축근무로 보수가 줄었다면 환급이 나올 수도 있습니다. 4월 정산 추가분이 해당 월 보험료 이상이면 무이자로 최대 10회까지 나눠 낼 수 있습니다.
복직 첫 급여명세서에서 확인할 항목은 무엇인가
정산액이 들어오면 급여명세서 건강보험 항목이 평소보다 크게 찍힙니다. 이 숫자가 맞는지 검증하는 순서를 정리했습니다.
가장 먼저 휴직 개월 수에 11,400원(2026년분)을 곱한 값과 명세서의 추가 공제분이 대략 일치하는지 봅니다. 장기요양보험료는 별도 행으로 표시되는 경우가 많으니 두 항목을 합쳐서 비교해야 합니다.
금액이 예상보다 훨씬 크다면 휴직 중 회사에서 받은 돈이 있었는지 확인해야 합니다. 휴직 중 지급된 상여금이나 보전수당은 보험료 산정에 반영될 수 있습니다. 반면 고용보험에서 받는 육아휴직급여는 보수가 아니라서 건강보험료 부과 대상이 아닙니다.
국민연금도 함께 점검해두는 것이 좋습니다. 휴직 중 납부예외였던 기간은 복직 후 추후납부(추납)로 가입기간을 복원할 수 있는데, 추납은 의무가 아니라 본인이 선택하는 절차입니다. 건강보험 정산과 헷갈려 한꺼번에 청구된다고 오해하는 경우가 많습니다.
연말정산도 연결해서 봐야 합니다. 복직 후 급여에서 공제된 정산 보험료는 실제로 납부한 해의 건강보험료 소득공제에 포함됩니다. 휴직 기간이 작년이었더라도 올해 납부했다면 올해 연말정산에 반영되는 구조입니다.
복직일이 확정되면 인사팀에 유예 해지일, 휴직 중 회사 지급액 유무, 복직 후 보수 변동 여부 세 가지를 한 번에 확인하세요. 이 세 가지가 정산액과 이듬해 4월 정산 결과를 거의 다 결정합니다.
출산전후휴가 기간은 유급이라 육아휴직과 달리 평소대로 보험료가 부과됩니다. 출산휴가와 육아휴직을 연달아 썼다면 두 구간의 부과 기준이 다르다는 점을 급여명세서에서 구분해서 봐야 합니다.
육아휴직 건강보험료 자주 묻는 질문
육아휴직 건강보험료 정산 대처의 결론은 무엇인가
육아휴직 건강보험료는 복직 후 한꺼번에 청구되지만, 하한액 특례 덕분에 부담 자체는 크지 않습니다. 실제로 챙겨야 할 것은 금액보다 신고 누락과 이듬해 4월 정산입니다.
데이터가 가리키는 결론은 분명합니다. 복직 전 유예 해지 신고와 보수 변동 여부만 확인해두면, 육아휴직 건강보험료 정산은 예측 가능한 금액으로 깔끔하게 마무리됩니다.