리노공업 실적 서프라이즈 지금 매수해도 되는가

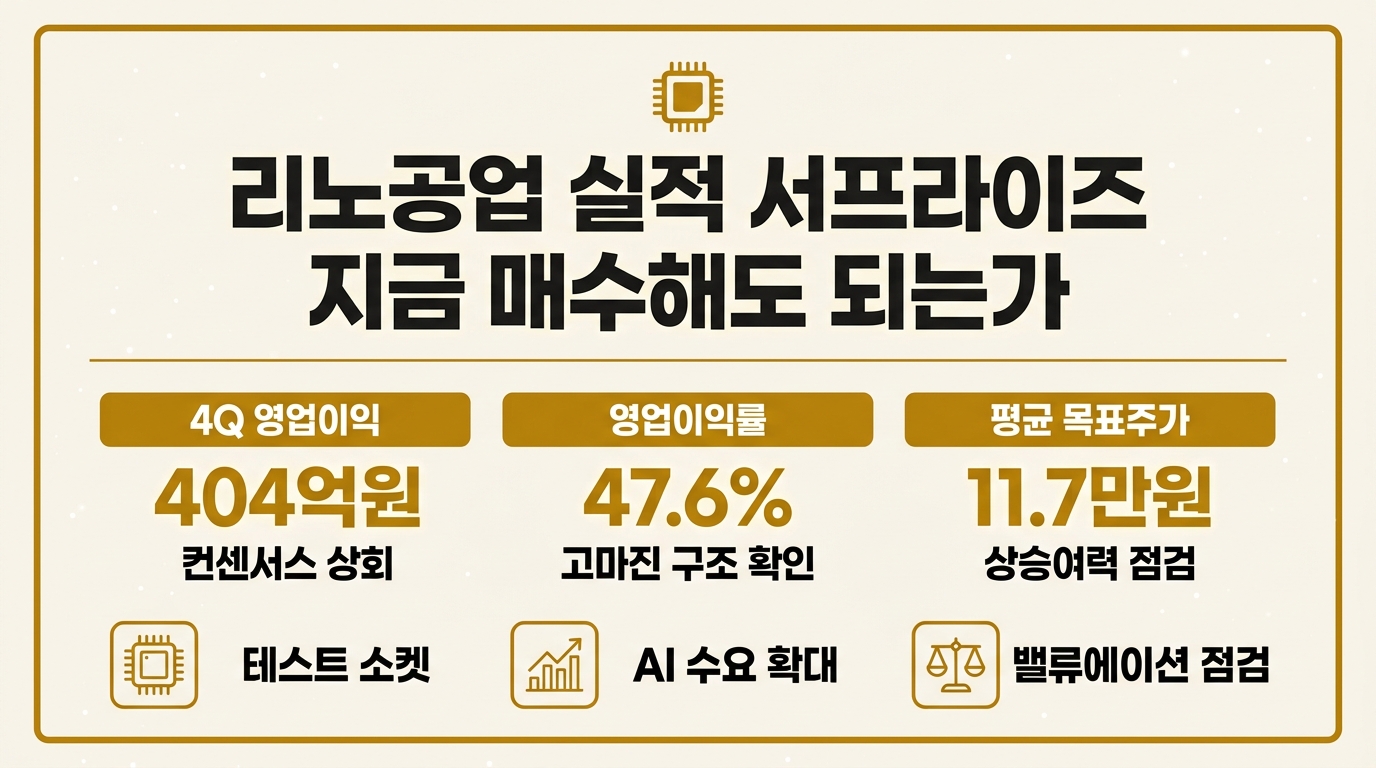
리노공업 실적 서프라이즈 4분기 영업이익 영업이익률 목표주가 정리

리노공업 실적 서프라이즈 소식에 시장 컨센서스(평균 전망치)와 실제 수치 사이 괴리가 발생했습니다. 공시 자료를 직접 분석한 결과를 공유드립니다. 4분기 영업이익은 404억원으로 컨센서스를 웃돌았고, 영업이익률은 47.6%를 기록했습니다. 증권가에서는 2026년 영업이익이 2,000억원을 넘어설 것이라는 전망도 나옵니다. 지금 시점에서 매수 판단에 필요한 수치를 정리했습니다. 핵심 요약 4Q25 영업이익 404억원, 컨센서스 상회 영업이익률 47.6%, 테스트 소켓 수요 확대 2026년 … 더 읽기
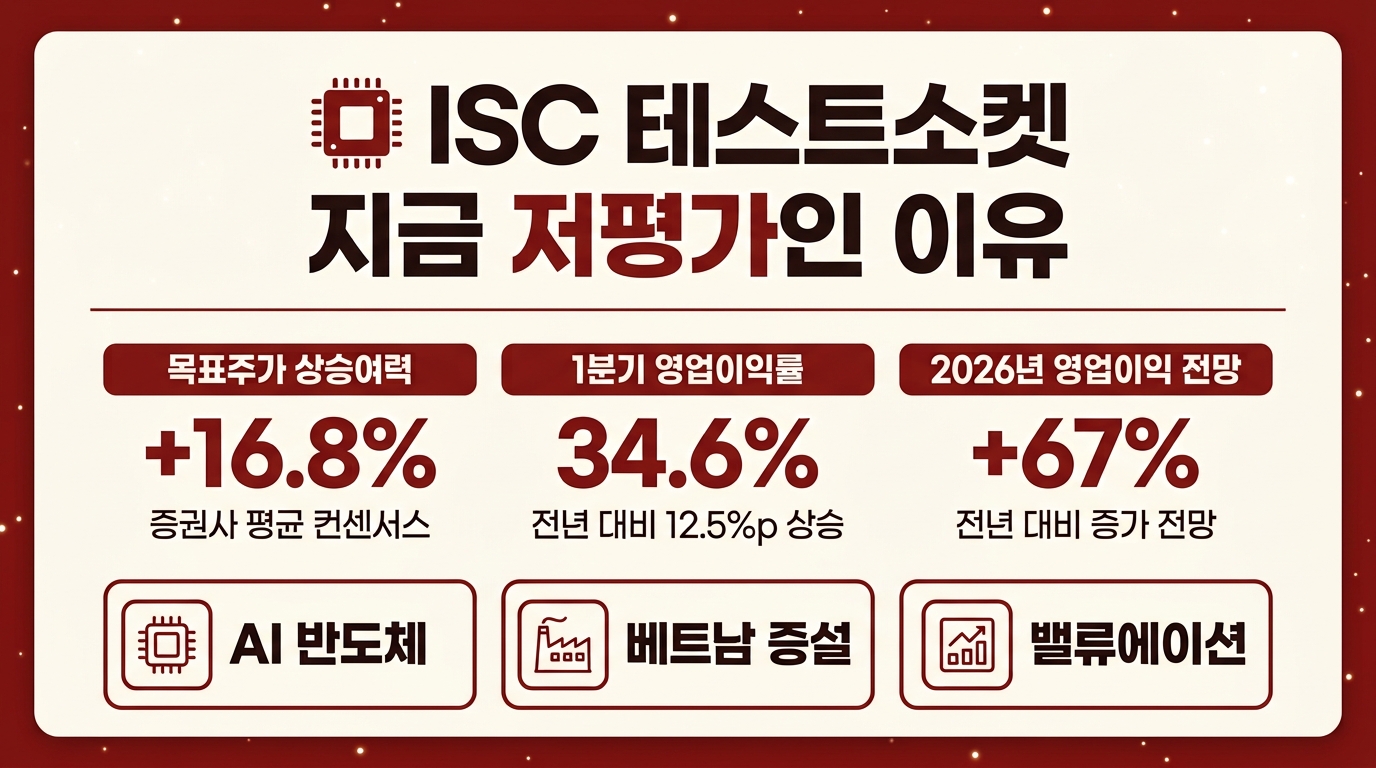
ISC 테스트소켓 지금 저평가인 이유 총정리

ISC 테스트소켓 저평가 분석 인포그래픽 목표주가 영업이익률

컨센서스(시장 평균 전망치)와 실제 실적 사이 괴리가 발생했습니다. 금융감독원 전자공시(DART) 자료를 직접 분석한 결과를 공유드립니다. ISC 테스트소켓 전문기업의 5월 기준 주가는 24만4,000원, 증권사 평균 목표주가는 28만5,000원으로 약 16.8%의 괴리가 존재합니다. 2026년 1분기 영업이익률은 34.6%까지 올라섰습니다. 이 괴리가 나온 배경과 앞으로의 밸류에이션 흐름을 실적 데이터로 짚어보겠습니다. 핵심 요약 1분기 영업이익 236억, 전년 대비 237.8% 증가 평균 … 더 읽기

하나마이크론 목표주가 상향 반도체 패키징 수혜 지금 반영됐나

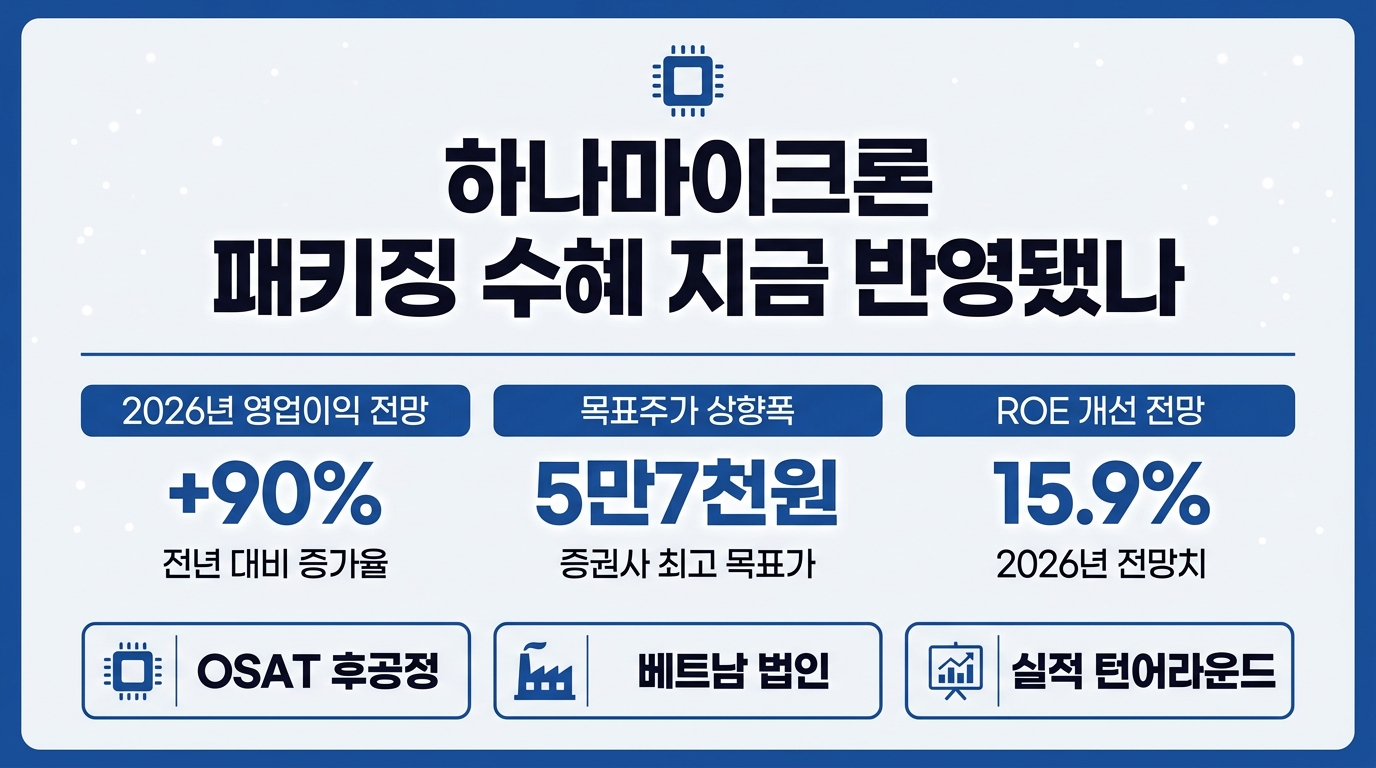
하나마이크론 반도체 패키징 수혜 목표주가 상향 인포그래픽

목표주가가 오르고 있습니다. 증권사 리서치 리포트 원문을 직접 대조해 정리했습니다. 하나마이크론은 HBM 낙수 효과와 베트남 법인 실적 개선을 동시에 누리는 구간에 들어섰습니다. 다만 목표주가 상승분이 이미 주가에 얼마나 반영됐는지는 별개의 문제입니다. 반도체 패키징 수혜가 실제 밸류에이션에 어느 정도 녹아있는지 데이터로 짚어보겠습니다. 핵심 요약 2026년 영업이익 전년 대비 약 90% 증가 전망 메리츠증권 목표주가 4만원대에서 5만원대로 … 더 읽기

원익IPS 주가, 목표주가 20만원 수주 랠리 올라타야 하나

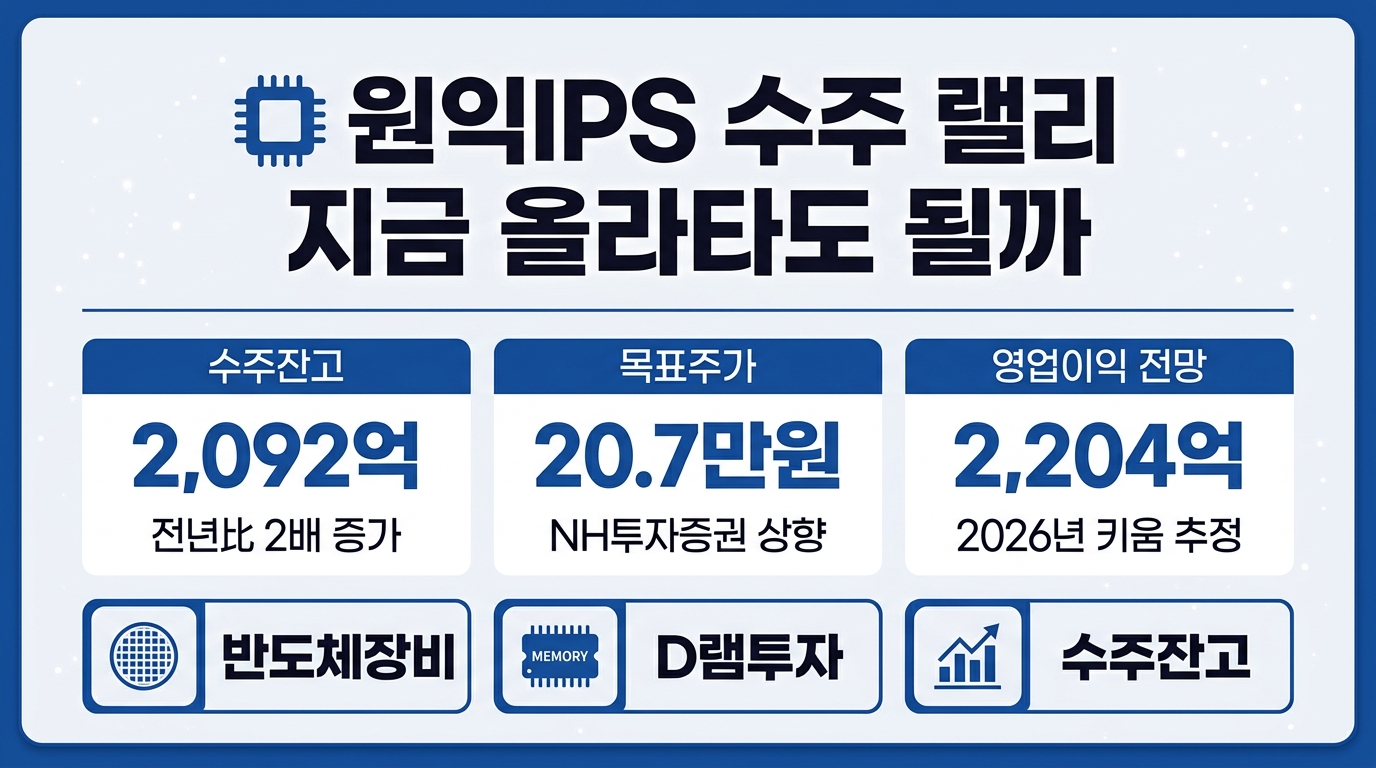
원익IPS 주가 수주잔고 목표주가 인포그래픽

원익IPS 공시에는 시장이 아직 주목하지 않은 수치가 하나 있습니다. 오늘 직접 DART(전자공시시스템)에서 확인한 내용을 정리했습니다. 원익IPS는 반도체 장비 수주가 늘면서 주가 변동성도 함께 커졌습니다. 수주잔고와 밸류에이션(적정 주가 산출 방식) 지표를 함께 짚어야 판단이 명확해집니다. 원익IPS 수주 랠리가 실적으로 이어지는지, 데이터로 짚어보겠습니다. 핵심 요약 3분기 수주잔고 2,092억원, 전년比 2배 증가 NH투자증권 목표주가 20만7,000원 제시 2026년 영업이익 … 더 읽기

이오테크닉스 주가 레이저 장비주 지금 사도 되는 이유

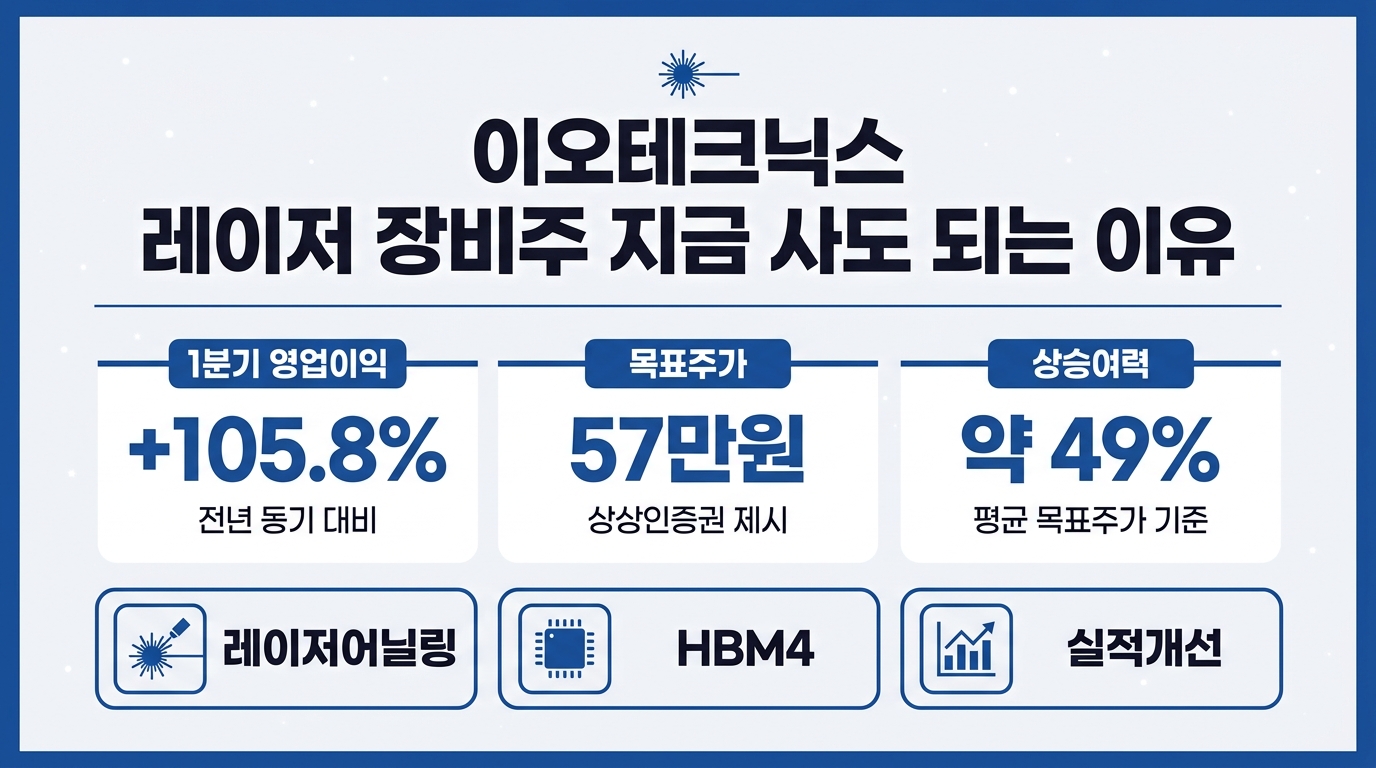
이오테크닉스 주가 레이저 장비주 목표주가 실적 분석

이오테크닉스 목표주가가 올랐습니다. 상상인증권 리서치 리포트 원문을 직접 대조해 정리했습니다. 2026년 1분기 연결기준 영업이익은 전년 대비 105.8% 증가했습니다. 상상인증권은 목표주가를 57만 원으로 상향하며 매수 의견을 유지했습니다. 실적 데이터와 목표주가 근거를 항목별로 짚어보겠습니다. 핵심 요약 1분기 영업이익 전년 대비 105.8% 증가 상상인증권 목표주가 57만 원 상향 HBM4 전환으로 레이저 어닐링 수요 확대 현재가 대비 상승여력 약 … 더 읽기

주성엔지니어링 저가매수 타이밍, 지금 사도 될까

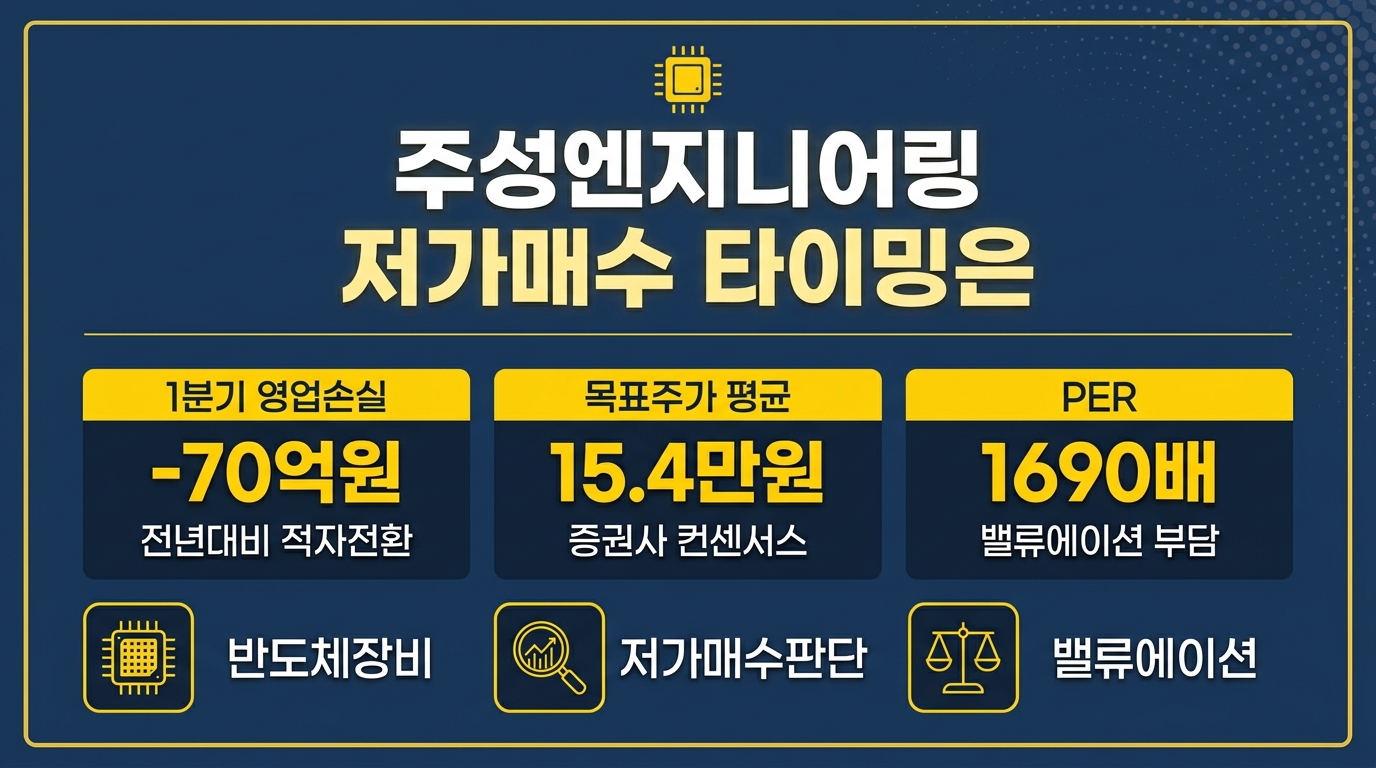
주성엔지니어링 저가매수 타이밍 실적 목표주가 분석 인포그래픽

주성엔지니어링 관련 컨센서스(시장 평균 전망치)와 실제 실적 사이에 괴리가 나타났습니다. 공시 자료를 직접 분석한 결과를 공유드립니다. 주성엔지니어링(036930)은 2026년 1분기 매출이 전년 대비 54.6% 줄고 영업이익은 적자로 전환했습니다. 그런데도 주가는 52주 최저가 대비 700% 넘게 오른 채 거래되고 있습니다. 실적과 밸류에이션, 목표주가 컨센서스를 차례로 짚어보겠습니다. 핵심 요약 1분기 영업손실 70억원, 전년 대비 적자전환 52주 저점 대비 … 더 읽기